


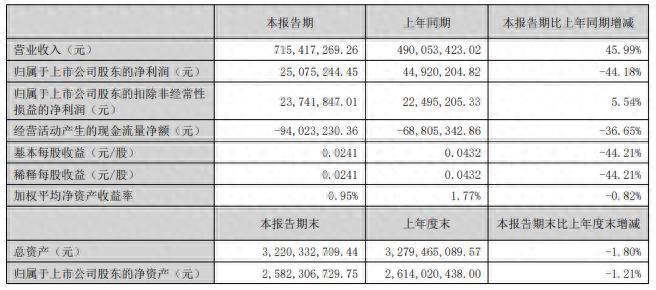
8月23日,三川智慧(300066)披露2026年半年报,公司实现营业收入7.15亿元,同比大幅增长45.99%;然而,其归母净利润同比锐减44.18%至2507.52万元。
资料显示,三川智慧科技股份有限公司于2010年3月在深圳创业板上市,公司的主营业务是智慧水务和稀土资源回收利用,主要产品是各类水表、智慧水务管理软件和系统、稀土氧化物。
营收攀升背后,稀土资源回收利用业务成为核心引擎。半年报显示,该业务实现营收2.56亿元,同比激增503.48%。然而,该毛利率仅为5.98%,虽同比提升9.61个百分点,但仍处低位,对整体盈利拉动有限。
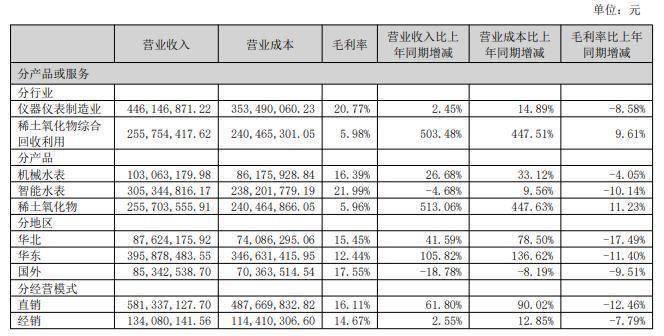
仪器仪表制造业实现营收4.46亿元,同比仅微增2.45%,毛利率却锐减8.58个百分点至20.77%。其中,智能水表营收3.05亿元,同比下滑4.68%,营业成本逆势增长9.56%,盈利空间遭挤压。
海外业务同样承压。上半年国外市场实现营收8534.25万元,同比大幅下滑18.78%,毛利率17.55%,同比下降9.51个百分点。公司坦言,人民币汇率波动导致汇兑损失增加,境外业务拓展遭遇阶段性阻力。
费用端呈现分化。上半年销售费用4358.92万元,同比下降1.93%;管理费用3225.26万元,同比下降2.19%。财务费用319.74万元同比激增68.71%,主要因汇兑损失增加。研发投入2440.88万元,同比增长9.13%。
报告期内,公司经营活动现金流量净额为负9402.32万元,同比恶化36.65%,公司称主要是采购支出、薪酬及税费增长所致。投资活动现金流量净额更达负4.48亿元,同比扩大106.62%,主要因理财及权益投资支出增加。
值得一提的是,公司利润构成依赖投资收益。上半年投资收益2307.14万元,占利润总额的84.46%,成为主要利润支柱。但公允价值变动损益为负368.11万元,资产减值损失52.51万元,非经常性损益波动明显。
所得税费用为负45.99万元,同比下降105.23%。半年报解释称,这主要是权益法核算的投资收益大幅增长及公允价值变动收益大幅下降所致,并非经营层面的常规表现。
资产质量风险不容忽视。截至报告期末,应收账款余额高达6.61亿元,占总资产20.52%。存货账面价值4.82亿元,占总资产14.96%,较年初比重增加2.49个百分点,公司称未发生重大变动,主要是在产品增加。与此同时,公司货币资金从年初的7.44亿元骤降至1.46亿元。
子公司天和永磁遗留问题仍在发酵,2022年至2024年累计实现净利润负9794.94万元,完成业绩承诺指标的负79.63%。目前,三川智慧已就2024年度业绩补偿款1.80亿元向法院申请强制执行,但能否顺利收回仍存不确定性。
二级市场上,截至8月24日收盘,三川智慧下跌1.80%报4.90元/股,总市值约50.96亿元,今年以来公司股价累计下跌逾两成。
来源:读创财经
七星配资提示:文章来自网络,不代表本站观点。

